Domain rccb.de kaufen?
Wir ziehen mit dem Projekt
rccb.de um.
Sind Sie am Kauf der Domain
rccb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rccb.de kaufen?
Gibt es reine Fehlerstromschutzschalter (RCCB) mit Kurzschlussauslöser oder nur in Kombination als RCBO (FI/LS-Schalter)?
Es gibt sowohl reine Fehlerstromschutzschalter (RCCB) als auch Kombinationsgeräte als RCBO (FI/LS-Schalter) mit integriertem Kurzschlussauslöser. Ein reiner RCCB löst jedoch nur bei einem Fehlerstrom aus, während ein RCBO sowohl Fehlerströme als auch Kurzschlüsse erkennen kann. Die Wahl zwischen den beiden hängt von den spezifischen Anforderungen und dem Einsatzzweck ab. **
Sollte man einen Fehlerstromschutzschalter (FI-Schutzschalter, RCD, RCCB) eigentlich vor dem Einspeisezähler einklemmen oder erst nach den Trennklemmen?
Ein Fehlerstromschutzschalter (FI-Schutzschalter, RCD, RCCB) sollte in der Regel nach den Trennklemmen eingesetzt werden. Dadurch wird gewährleistet, dass der FI-Schutzschalter den gesamten Stromkreis überwacht und im Falle eines Fehlerstroms sofort abschaltet. Wenn der FI-Schutzschalter vor dem Einspeisezähler eingesetzt wird, könnte er nur den Stromfluss zwischen dem Einspeisezähler und dem FI-Schutzschalter überwachen, nicht aber den gesamten Stromkreis. **
Ähnliche Suchbegriffe für RCCB
Top-Angebote
Produkte zum Begriff RCCB:
-
Stiebel Eltron Fehlerstromschutzschalter FI-RCCB TypB 25A30mAPolzahl=4Bemessungsspannung=400 VBemessungsstrom=25 ABemessungsfehlerstrom=0 ABemessungsisolationsspannung Ui=440 VBemessungsstoßspannungsfestigkeit Uimp=4 kVMontageart=sonstigeFehlerstrom-Typ=BSelektiver-Typ=neinKurzzeitverzögerter Typ=jaStoßstromfestigkeit=3 kASpannungsart=sonstigeMit Verriegelungsvorrichtung=neinFrequenz=sonstigeZusatzeinrichtungen möglich=jaSchutzart (IP)=IP40Breite in Teilungseinheiten=4Einbautiefe=69 mmUmgebungstemperatur während des Betriebs=-25..70 °CVerschmutzungsgrad=2Anschließbarer Leiterquerschnitt mehrdrähtig=1..25 mm2Anschließbarer Leiterquerschnitt eindrähtig=1..25 mm2Gerätebreite=70 mmExplosionsgeschützt=neinGerätehöhe=85 mmGerätetiefe=69 mm259,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie kann die Policenverwaltung in den Bereichen Versicherung, Finanzen und Risikomanagement effizienter gestaltet werden?
Die Policenverwaltung kann effizienter gestaltet werden, indem sie digitalisiert wird. Durch die Implementierung von Versicherungs- und Finanzsoftware können Policen schneller bearbeitet und verwaltet werden. Automatisierte Prozesse und Workflows können die Effizienz steigern und menschliche Fehler reduzieren. Zudem können regelmäßige Schulungen und Weiterbildungen für Mitarbeiter dazu beitragen, dass sie mit den neuesten Technologien und Best Practices vertraut sind. Schließlich ist eine klare Kommunikation und Zusammenarbeit zwischen den verschiedenen Abteilungen entscheidend, um die Policenverwaltung effizienter zu gestalten. **
-
Was hat es mit den 30 mA bei einem RCCB mit iΔn von 30 mA und In von 25 A auf sich?
Bei einem RCCB mit iΔn von 30 mA und In von 25 A handelt es sich um einen Fehlerstromschutzschalter. Der iΔn-Wert gibt an, ab welchem Fehlerstrom der RCCB auslöst. In diesem Fall löst der RCCB also aus, wenn ein Fehlerstrom von 30 mA oder mehr auftritt. Der In-Wert gibt die Nennstromstärke an, bis zu der der RCCB normalerweise verwendet werden kann. **
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Unterstützung für Hinterbliebene bieten, die Kosten im Todesfall decken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden abzuzahlen, die Ausbildung der Kinder zu finanzieren und die finanzielle Sicherheit im Alter zu gewährleisten. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Lieben vor finanziellen Schwierigkeiten im Todesfall schützen und langfristige finanzielle Ziele erreichen. **
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden zu begleichen, die Ausbildung der Kinder zu finanzieren und die finanzielle Zukunft der Familie zu sichern. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Liebsten vor finanziellen Schwierigkeiten im Todesfall schützen und für ihre Zukunft vorsorgen. **
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und eventuelle finanzielle Belastungen reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, dass die finanziellen Verpflichtungen wie Hypotheken oder Kredite im Todesfall abgedeckt werden und somit die finanzielle Stabilität der Familie gewährleistet ist. Durch die richtige Absicherung können Menschen also ihre Liebsten vor finanziellen Schwierigkeiten im Todesfall schützen und für ihre Zukunft vorsorgen. **
Top-Angebote
Produkte zum Begriff RCCB:
-
Stiebel Eltron Fehlerstrom-Schutzschalter RCCB-25Polzahl=4Bemessungsspannung=415 VBemessungsstrom=25 ABemessungsfehlerstrom=30 ABemessungsisolationsspannung Ui=440 VBemessungsstoßspannungsfestigkeit Uimp=4 kVMontageart=sonstigeFehlerstrom-Typ=BSelektiver-Typ=neinKurzzeitverzögerter Typ=neinStoßstromfestigkeit=3 kASpannungsart=sonstigeMit Verriegelungsvorrichtung=jaFrequenz=sonstigeZusatzeinrichtungen möglich=jaSchutzart (IP)=IP40Breite in Teilungseinheiten=4Einbautiefe=70,5 mmUmgebungstemperatur während des Betriebs=-25..60 °CVerschmutzungsgrad=2Anschließbarer Leiterquerschnitt mehrdrähtig=2..16 mm2Anschließbarer Leiterquerschnitt eindrähtig=1,5..35 mm2Explosionsgeschützt=nein573,46 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Stiebel Eltron Fehlerstromschutzschalter FI-RCCB TypB 25A30mAPolzahl=4Bemessungsspannung=400 VBemessungsstrom=25 ABemessungsfehlerstrom=0 ABemessungsisolationsspannung Ui=440 VBemessungsstoßspannungsfestigkeit Uimp=4 kVMontageart=sonstigeFehlerstrom-Typ=BSelektiver-Typ=neinKurzzeitverzögerter Typ=jaStoßstromfestigkeit=3 kASpannungsart=sonstigeMit Verriegelungsvorrichtung=neinFrequenz=sonstigeZusatzeinrichtungen möglich=jaSchutzart (IP)=IP40Breite in Teilungseinheiten=4Einbautiefe=69 mmUmgebungstemperatur während des Betriebs=-25..70 °CVerschmutzungsgrad=2Anschließbarer Leiterquerschnitt mehrdrähtig=1..25 mm2Anschließbarer Leiterquerschnitt eindrähtig=1..25 mm2Gerätebreite=70 mmExplosionsgeschützt=neinGerätehöhe=85 mmGerätetiefe=69 mm259,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Jugend, Vorsorge, FinanzenJugend, Vorsorge, Finanzen , Die 6. MetallRente Jugendstudie untersucht in einer repräsentativen Umfrage das Finanz- und Vorsorgeverhalten von 17- bis 27-Jährigen in Deutschland. Die vorliegende Studie analysiert neben dem Blick der jungen Erwachsenen auf ihre Zukunft auch ihr Sparverhalten insgesamt und ihre Anforderungen an die Altersvorsorge. Wie sorgen junge Menschen für das Alter vor? Wem vertrauen sie in Finanzfragen am meisten und was sind ihre bevorzugten Informationsquellen? Welche Vorstellungen hat die Jugend von den Alterssicherungssystemen und ist ¿gerecht, nachhaltig, flexibel und zukunftssicher¿ ein angestrebtes Ziel? Wie gut sind Jugendliche und junge Erwachsene aufgestellt, wenn es darum geht, eigenständig fundierte finanzielle Entscheidungen zu treffen? Die Befragung und Analysen zeigen auf, welche Herausforderungen bestehen, wo Unterstützung nötig ist und welche Chancen von Politik und Gesellschaft ergriffen werden sollten, um die finanzielle Selbstständigkeit von jungen Menschen zu stärken. , Dichtungen > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20250618, Autoren: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Redaktion: Müllerleile, Hansjörg~Schminke, Kerstin~Aprea~Traxler, Christian, Seitenzahl/Blattzahl: 150, Keyword: Alterssicherung; Finanzen; Generation; Gesellschaft; Jugend; Jugendforschung; Jugendstudie; MetallRente; Rente; Sozialstruktur; Soziologie; Vorsorge; Wirtschaft; Zukunft; Zukunftsplanung, Fachschema: Soziologie, Fachkategorie: Gesellschaft und Kultur, allgemein, Warengruppe: TB/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 165, Höhe: 9, Gewicht: 264, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es reine Fehlerstromschutzschalter (RCCB) mit Kurzschlussauslöser oder nur in Kombination als RCBO (FI/LS-Schalter)?
Es gibt sowohl reine Fehlerstromschutzschalter (RCCB) als auch Kombinationsgeräte als RCBO (FI/LS-Schalter) mit integriertem Kurzschlussauslöser. Ein reiner RCCB löst jedoch nur bei einem Fehlerstrom aus, während ein RCBO sowohl Fehlerströme als auch Kurzschlüsse erkennen kann. Die Wahl zwischen den beiden hängt von den spezifischen Anforderungen und dem Einsatzzweck ab. **
-
Sollte man einen Fehlerstromschutzschalter (FI-Schutzschalter, RCD, RCCB) eigentlich vor dem Einspeisezähler einklemmen oder erst nach den Trennklemmen?
Ein Fehlerstromschutzschalter (FI-Schutzschalter, RCD, RCCB) sollte in der Regel nach den Trennklemmen eingesetzt werden. Dadurch wird gewährleistet, dass der FI-Schutzschalter den gesamten Stromkreis überwacht und im Falle eines Fehlerstroms sofort abschaltet. Wenn der FI-Schutzschalter vor dem Einspeisezähler eingesetzt wird, könnte er nur den Stromfluss zwischen dem Einspeisezähler und dem FI-Schutzschalter überwachen, nicht aber den gesamten Stromkreis. **
-
Wie kann die Policenverwaltung in den Bereichen Versicherung, Finanzen und Risikomanagement effizienter gestaltet werden?
Die Policenverwaltung kann effizienter gestaltet werden, indem sie digitalisiert wird. Durch die Implementierung von Versicherungs- und Finanzsoftware können Policen schneller bearbeitet und verwaltet werden. Automatisierte Prozesse und Workflows können die Effizienz steigern und menschliche Fehler reduzieren. Zudem können regelmäßige Schulungen und Weiterbildungen für Mitarbeiter dazu beitragen, dass sie mit den neuesten Technologien und Best Practices vertraut sind. Schließlich ist eine klare Kommunikation und Zusammenarbeit zwischen den verschiedenen Abteilungen entscheidend, um die Policenverwaltung effizienter zu gestalten. **
-
Was hat es mit den 30 mA bei einem RCCB mit iΔn von 30 mA und In von 25 A auf sich?
Bei einem RCCB mit iΔn von 30 mA und In von 25 A handelt es sich um einen Fehlerstromschutzschalter. Der iΔn-Wert gibt an, ab welchem Fehlerstrom der RCCB auslöst. In diesem Fall löst der RCCB also aus, wenn ein Fehlerstrom von 30 mA oder mehr auftritt. Der In-Wert gibt die Nennstromstärke an, bis zu der der RCCB normalerweise verwendet werden kann. **
Ähnliche Suchbegriffe für RCCB
-
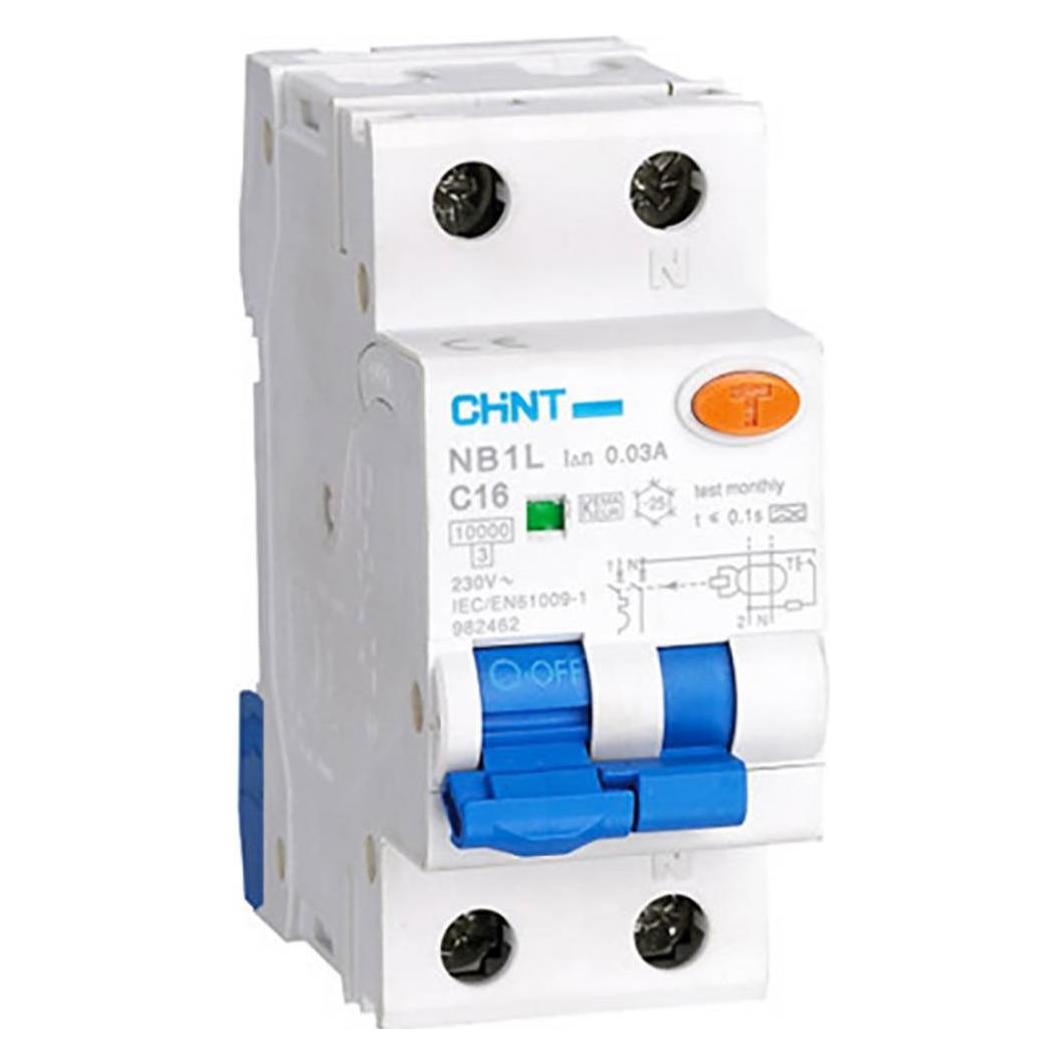
Chint, Verteilerschrank Zubehör, 203017 Rccb 1-pinEinsatz im Personen-, Brand-, Kabel- und Leitungsschutz sowie bei Überlast und Kurzschluss. AC-Typ: Triggerung mit langsam ansteigenden und plötzlichen sinusförmigen Wechselströmen. Auslösecharakteristik: Charakteristik B (3-5 ln) Schutz von Anlagen gegen Überlast und Kurzschluss sowie Schutz von Personen und grossen Kabellängen im TNS- und IT-Netz. Charakteristik C (5-10 ln) Schutz von Anlagen gegen Überlast und Kurzschluss sowie Schutz von ohmschen und induktiven Lasten mit geringem Einschaltstrom.37,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Überlegungen bei der Planung und Umsetzung einer privaten Vorsorge in Bezug auf Finanzen, Gesundheit und soziale Absicherung?
Bei der Planung einer privaten Vorsorge ist es wichtig, die individuellen finanziellen Ziele und Bedürfnisse zu berücksichtigen. Dazu gehört die regelmäßige Überprüfung und Anpassung der Spar- und Anlagestrategien. In Bezug auf die Gesundheit ist es entscheidend, frühzeitig Vorsorgemaßnahmen zu treffen, wie regelmäßige Gesundheitschecks und eine gesunde Lebensweise, um das Risiko von Krankheiten zu minimieren. Für die soziale Absicherung ist es wichtig, sich über die verschiedenen Versicherungsmöglichkeiten zu informieren und diejenigen auszuwählen, die am besten zu den individuellen Bedürfnissen passen. Zusätzlich ist es ratsam, eine Notfallreserve für unvorhergesehene Ausgaben anzulegen und sich über die steuerlichen Aspekte der privaten V **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Unterstützung für Hinterbliebene bieten, die Kosten im Todesfall decken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden abzuzahlen, die Ausbildung der Kinder zu finanzieren und die finanzielle Sicherheit im Alter zu gewährleisten. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Lieben vor finanziellen Schwierigkeiten im Todesfall schützen und langfristige finanzielle Ziele erreichen. **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und die finanzielle Belastung für die Familie reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, Schulden zu begleichen, die Ausbildung der Kinder zu finanzieren und die finanzielle Zukunft der Familie zu sichern. Durch den Abschluss einer Todesfallabsicherung können Menschen also ihre Liebsten vor finanziellen Schwierigkeiten im Todesfall schützen und für ihre Zukunft vorsorgen. **
-
Was sind die verschiedenen Arten von Todesfallabsicherungen und wie können sie Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen?
Es gibt verschiedene Arten von Todesfallabsicherungen, darunter Lebensversicherungen, Unfallversicherungen und Sterbegeldversicherungen. Diese Absicherungen können Menschen in den Bereichen Finanzen, Versicherung und persönliche Vorsorge unterstützen, indem sie finanzielle Sicherheit für die Hinterbliebenen bieten, die Kosten im Todesfall abdecken und eventuelle finanzielle Belastungen reduzieren. Darüber hinaus können Todesfallabsicherungen auch dazu beitragen, dass die finanziellen Verpflichtungen wie Hypotheken oder Kredite im Todesfall abgedeckt werden und somit die finanzielle Stabilität der Familie gewährleistet ist. Durch die richtige Absicherung können Menschen also ihre Liebsten vor finanziellen Schwierigkeiten im Todesfall schützen und für ihre Zukunft vorsorgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.